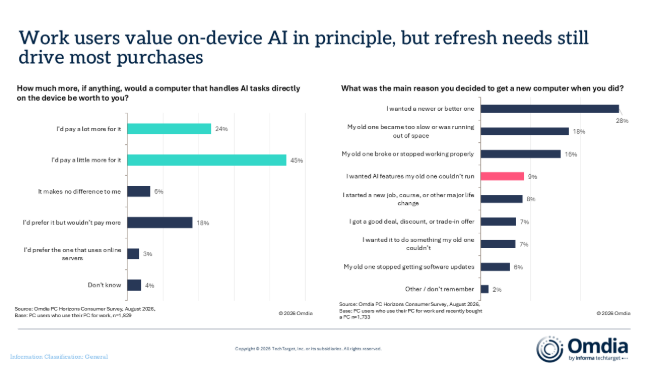
一边是机构高唱 AI PC 普及,一边是买家压根不为 AI 掏钱——这组反差,正勾勒出 2027 年个人电脑市场最真实的样子。Omdia 最新预估,AI PC 出货占比将从 2025 年的 33% 升至 2027 年的 60%,2030 年更达 79%。但同一份调研也显示,仅 9% 的受访者把 AI 功能列为主要换机理由,62% 的人换机只是因为机器变慢、损坏或想要更好的型号;69% 愿为"本地跑 AI"的电脑付溢价,可真到掏钱时,AI 并非决策核心。
换机周期替它铺路
既然买家不主动,渗透率凭什么飙升?答案在节奏:无论用户是否点名要 AI,本地 AI 的装机基础都会随一轮轮换机自然到来。更深的推力来自云端——头部厂商转向 token 计费后,任务成本要跑完才见分晓,智能体还会触发一长串按次调用,支出越来越难管;纯云 AI 又带出合规、数据主权与 IT 盲区(78% 办公族每周数次用 AI,仅 12% 走单位账户)。开源权重缩小与前沿模型差距、量化把模型塞进 PC 内存、NPU 成标配,让越来越多活儿能留在本地。
内存卡住普及咽喉
真正的风险在物料。自 2025 年起,内存已占 PC 物料成本近 40%,较此前 15% 翻了一倍多,可能逼买家选低配;可本地 AI 偏偏越吃内存。OEM 要算清"强配置差价能否被省下的云支出回收",ODM 与芯片厂得决定内存多贵才够亲民,渠道与托管商则要把这套主张变成企业能落地的方案——AI PC 不会取代云,却能在生态协同里,把这笔糊涂账算明白。