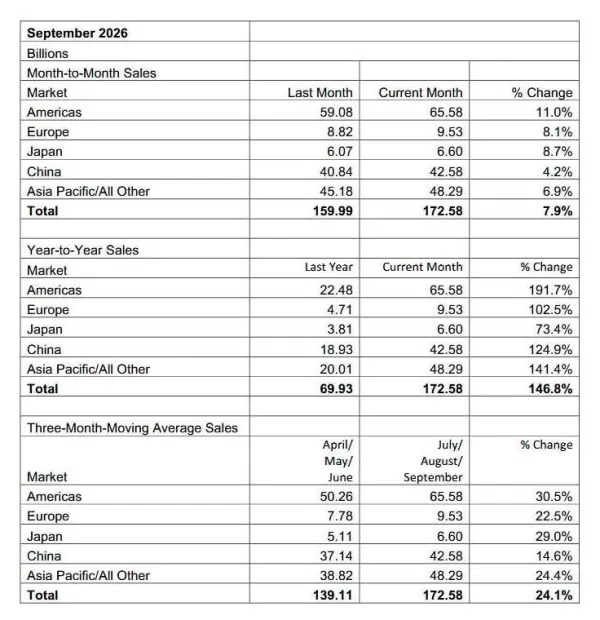
美国半导体行业协会(SIA)最新数据显示,2026年第三季度全球半导体销售额达到5177亿美元(快科技注:约合人民币3.47万亿元),环比增长24.1%,再度刷新历史纪录。
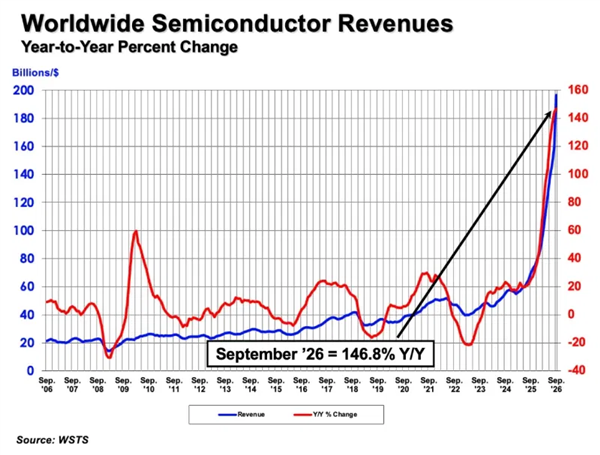
区域市场呈现全面爆发态势。9月单月,美洲地区销售额同比增幅高达191.7%,亚太及其他地区增长141.4%,中国增长124.9%,欧洲增长102.5%,日本也有73.4%的显著提升。全球所有主要区域市场均录得强劲的同比增长。
本轮超级景气周期的核心引擎,是AI算力基础设施建设带来的结构性需求。AI服务器对HBM、DDR5等高端存储芯片的需求持续井喷,同时挤占了通用存储的晶圆产能。
Omdia此前预测,2026年第三季度全球半导体营收突破5000亿美元,前三季度累计收入已超过2025年全年总额的50%以上。
供给端的紧张格局为价格提供了强力支撑。高盛研报指出,2026年全球DRAM、NAND和HBM的供需缺口分别达到4.9%、4.2%和5.1%,均为2011年以来的最高水平。
SK海力士与美光已公开宣布2026年HBM产能全部售罄,部分客户甚至开始锁定2027至2028年的供应。存储芯片的卖方市场格局,正在将AI算力需求转化为实打实的销售额数字。
SIA总裁兼CEO迈克尔·罗宾斯表示,全球芯片市场在三季度实现了大幅增长,全球销售额连续第三个季度环比增幅超过20%,所有主要区域市场的同比销售均保持强劲,凸显了半导体行业在推动创新、提升生产力和增强经济竞争力方面不可替代的作用。
他同时强调,在AI基础设施投资尚未看到放缓迹象的背景下,这轮由算力与存储共同驱动的半导体景气周期,大概率将延续至2027年。