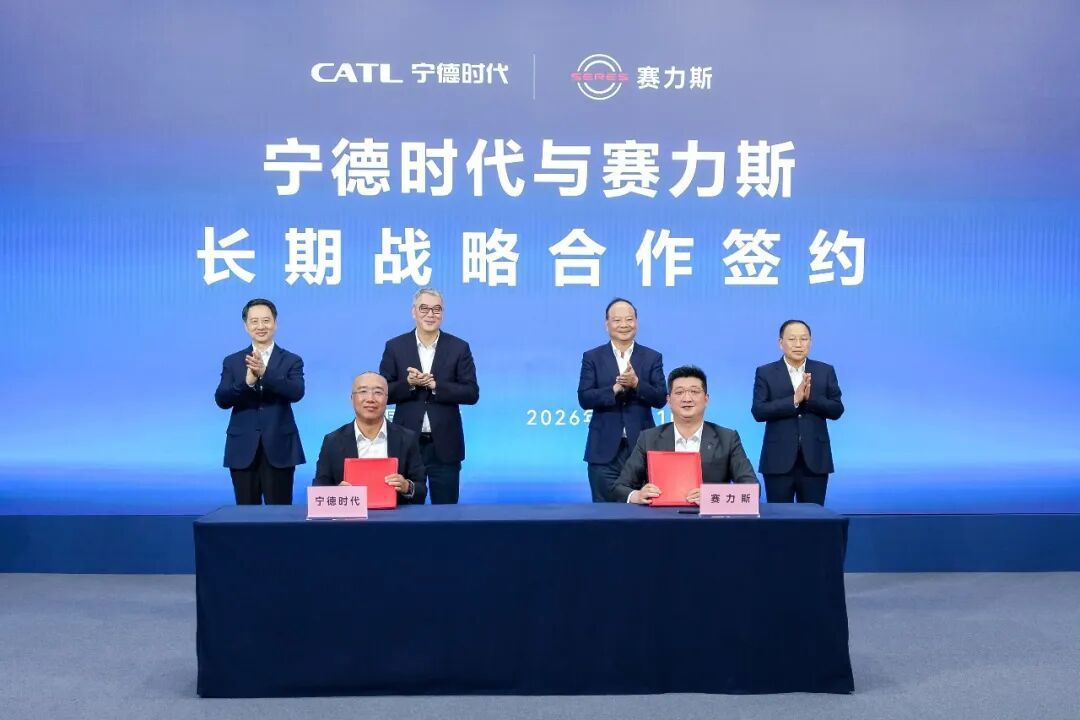
今年10月10日,宁德时代与赛力斯在重庆签署了一份长期战略合作协议。按照双方公布的信息,问界品牌自成立以来全系车型均搭载宁德时代电池,截至目前累计交付已经突破120万辆。未来,双方将在电池安全、产业链协同、全球生态合作等方向继续深化合作,并推进赛力斯超级工厂“厂中厂”二期建设。
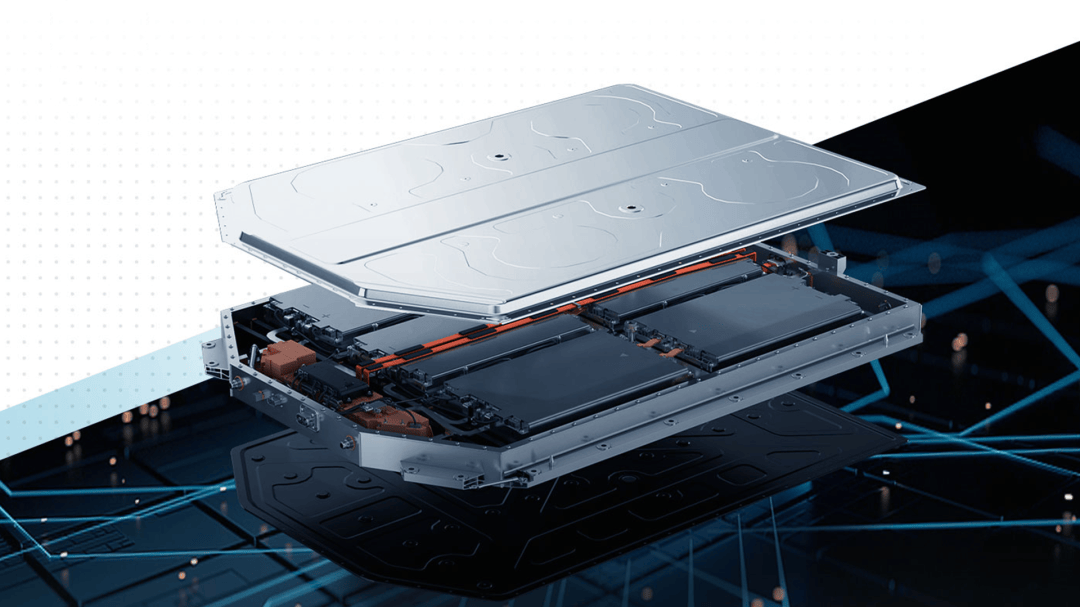
随着新能源市场的不断演进,车企与电池企业之间的关系也在变化。
过去,动力电池更多被视作汽车供应链中的一个零部件。但随着新能源汽车竞争进入智能化、高端化阶段,电池已经不只是影响续航的核心部件,也成为决定安全、体验和品牌信任的重要基础。
对于赛力斯而言,问界正在冲击高端新能源汽车市场,电池供应商的选择直接关系到产品竞争力;对于宁德时代而言,与头部车企的长期绑定,则是其技术能力和产业协同能力的一次持续验证。
一个问题也随之浮现,为什么越来越多车企愿意把新能源汽车最核心的“三电”之一,交给宁德时代?
答案并不只是市场份额。
在这场全球动力电池竞争中,宁德时代真正建立起来的优势,是从研发、制造到规模化交付的一整套体系。
近日,一份基于全球知名专利数据库智慧芽(PatSnap)的电池产业专利报告,将电池的技术积累放在了一个更长的时间轴上:2016年10月至2026年9月,中国企业宁德时代以26574件专利族申请量位居全球主要电池企业之首,超过LG新能源的22597件。需要说明的是,智慧芽是知识产权SaaS赛道的头部玩家,手握覆盖全球170余个受理局的亿级专利数据。
这个榜单采用的是“简单同族专利”口径统计,就是同一项核心发明在不同国家或地区提交的相同专利申请合并计为一件。业内认为,去除重复计数后,这一口径能更好的反映技术研发实力。
这意味着,在全球电池产业近十年的专利竞争中,曾经长期积累技术优势的日韩企业,正面临中国厂商的持续追赶。宁德时代不仅在电池市场占据领先位置,也在专利申请这一维度展现出近十年的积累。
但专利数量并不是技术实力的全部。更该追问的是,这些技术究竟如何转化为产品能力,又如何在激烈的市场竞争中形成持续优势?
从市场结果看,宁德时代已经建立起相当鲜明的领先地位。
韩国市场研究机构SNE Research的数据显示,2025年,宁德时代动力电池使用量达到464.7GWh,全球市场份额为39.2%,连续第九年位居全球第一。今年1-8月,宁德时代动力电池使用量达到333 GWh,全球市场份额为39.4%,同比上升1.7个百分点。在一个仍然快速扩张、竞争者持续增加的市场里,宁德时代的份额不降反升。
而在产业链之外,消费者的声音也在发生变化,当动力电池从幕后走向购车决策,宁德时代的领先甚至已经走到了消费者面前。
专利背后,是把技术做成产品的能力
在技术密集型制造业,专利是一种重要的竞争资产。这是除了规模与制造经验,最容易被低估的一项竞争力。
它记录着企业对技术路线的探索,也意味着企业在特定领域形成了知识积累。从底层电化学材料、电芯结构到CTP/CTB等高集成方案,头部企业在全球范围内布下了庞大的知识产权防护网。其他竞争对手想要追赶,往往面临尴尬的两难:强行绕开专利,只能退而求其次选用性能更差、成本更高的次优方案;若企图贴线走捷径,随时会触碰侵权诉讼甚至产品禁售的红线。至于靠高薪挖人来“复刻技术”,在成熟的知识产权体系下更是不切实际——技术人员可以流动,但专利产权带不走。
但对于动力电池这样的产业而言,专利的价值并不止于数量。材料体系、电芯结构、热管理、制造工艺和电池管理系统彼此关联,一项技术能否产生实际价值,最终要看它能否进入产品,并经受规模化生产与长期使用的检验。
宁德时代近十年的专利变化,提供了一个观察其研发积累的切口。
根据智慧芽全球专利数据库的统计,在全球主要电池企业近十年专利族申请量对比中,宁德时代以26574件位居第一,LG新能源以22597件排名第二,两者相差近4000件。亿纬锂能以12141件排名第三,蜂巢能源以11029件排名第四,国轩高科和丰田分别以8815件、8882件位列前列。
榜单反映着一种变化,全球电池产业的技术竞争,正在从日韩企业长期积累的优势格局,转向中国企业不断扩大的研发阵营。
日本企业早在上世纪九十年代便在锂离子消费电池领域建立起产业基础,韩国厂商随后在动力电池领域快速跟进。长期以来,日韩企业积累了较深的技术储备与专利布局。如今,宁德时代在近十年专利族申请量上超过LG新能源,说明中国企业在这一时间窗口内已经形成了相当规模的研发积累,形成真正意义上的反攻时刻。
不过,专利族申请量可以呈现企业的研发活动和技术布局,却不能直接衡量每项专利的价值,也不能替代对产品性能、技术转化和商业应用的判断。
真正重要的问题是,企业能否把研发积累变成可持续的产品能力。但榜单本身依旧反映了宁德时代在研发投入上的力度以及积累。
从CTP(Cell to Pack)电池包技术,到面向不同应用场景的产品开发,行业竞争逐渐从单体电芯性能,延伸至整个电池系统的效率与可靠性。
减少不必要的结构件、提升空间利用率,并不意味着可以简单牺牲安全冗余。如何在结构效率、热管理、碰撞安全和制造成本之间取得平衡,需要跨越材料、电化学、机械结构和制造工艺等多个领域。
这些能力也无法仅凭一项专利完成。
电池企业的研发体系,需要在持续迭代中积累数据、验证方案,再将成熟技术导入生产。产品进入市场后,实际运行数据又会反过来为下一轮研发提供依据。研发、制造与应用由此形成循环,而规模化交付能力,决定了这种循环能否持续运转,但在这些方面,宁德时代都占据了领先优势。
宁德时代在专利申请上的近期表现,也显示出持续投入的特征。
智慧芽报告统计显示,在国内主流电池企业的专利总量对比中,宁德时代全量专利族申请量为27402件,近十年申请量为26574件,近三年申请量为16722件,近三年申请量约占其全量的61%。在报告选取的国内主流电池企业中,这三项指标均居首位。
需要说明的是,新能源汽车产业仍处于快速演进阶段,市场需求、技术路线和产品形态都在变化。宁德时代则用持续投入的姿态,跟上新一轮产品升级与技术竞争,以持续保持领先。
固态电池是观察这种前瞻性布局的另一个窗口。
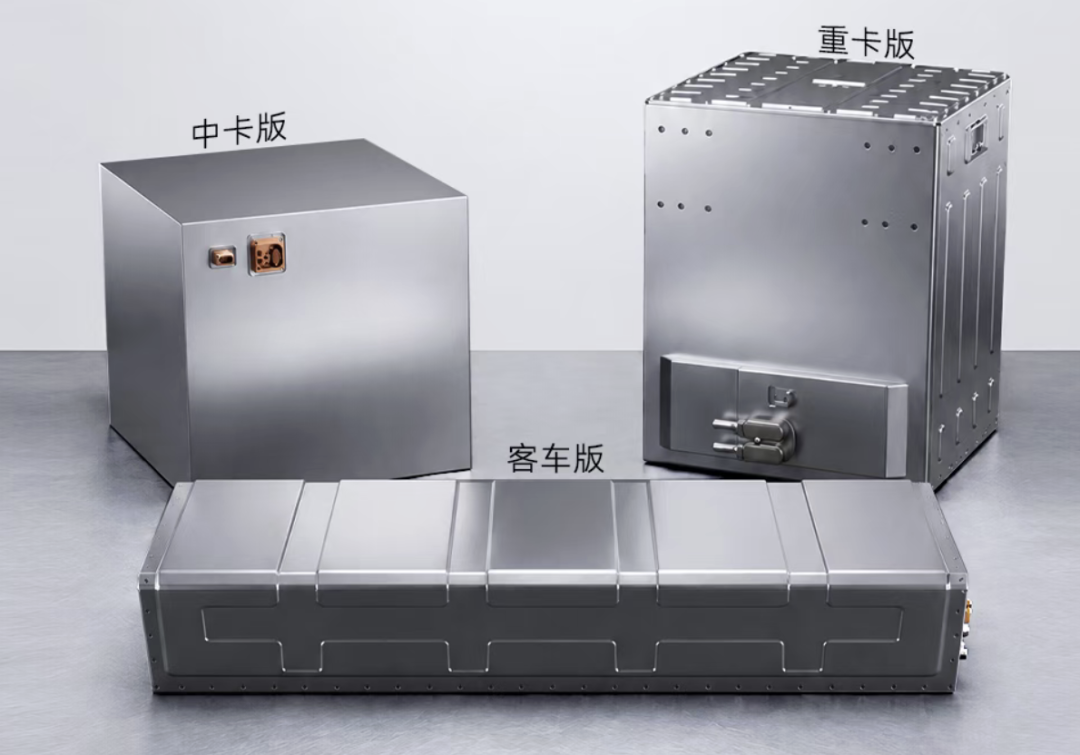
与当前主流液态锂离子电池相比,固态电池被寄予提升安全性、能量密度等方面性能的期待,但其材料体系、界面稳定性、制造工艺与规模化成本仍面临诸多挑战。
按照智慧芽报告的统计,在国内固态电池专利族申请量对比中,宁德时代全量申请量为3538件,近十年为3511件,近三年为2763件,三个时间窗口均位居第一。近三年申请量约占其全量的78.1%,横向维度来看,宁德时代的固态专利占据了全部top10企业固态专利总和的61%。
对于一家已经处于行业头部的企业来说,持续投入下一代技术的意义,不只是争取某项技术的先发位置,更在于牢牢铸造让其能穿越周期的技术底座。
从一家企业的领先,到中国电池产业的整体崛起
在专利领域的强势姿态,对内让宁德时代跳脱出内卷式竞争的思路。对外也让宁德时代更好走出去。
新能源汽车产业正在从中国市场竞争,进入全球供应链竞争阶段。欧洲、北美、日本等市场拥有不同的知识产权体系和产业规则,中国企业要进入海外车企供应链,不仅需要产品竞争力,也需要全球范围内的知识产权布局。
2021年时,日本企业 MU Ionic Solutions(MUIS)在德国杜塞尔多夫地方法院起诉欧宝和宁德时代,指控欧宝部分车型搭载的宁德时代电池侵犯其欧洲专利,要求法院采取禁令等措施。争议涉及电池电极的化学结构。到2023年1月,杜塞尔多夫地方法院认定欧宝和宁德时代未侵犯涉案专利。
对于向欧洲市场供货的中国企业而言,一次专利战影响的不仅仅是电池销售,甚至会波及整车供应链。宁德时代最终经受住了欧洲知识产权程序的检验。
这最终形成了一种正向的连锁反应,在动力电池行业,宁德时代的优势愈发显著,并构筑起牢固的业绩护城河。SNE Research数据显示,2025年宁德时代全球动力电池使用量的市场份额为39.2%。第二名比亚迪的市场份额为16.4%,LG新能源为9.2%。
宁德时代一家企业的市场份额,已经超过第二、第三名之和。
宁德时代能够连续多年保持全球第一,正说明了其技术积累、制造体系、客户合作和市场拓展之间,已经形成了较强的协同。
同样拉开十年的维度,把专利成绩和市场份额发展放在一起看,能更显著的看清一个规律。
在全球近十年专利族申请量榜单上,宁德时代超过LG新能源,位居第一;在动力电池市场,宁德时代又以39.2%的份额连续第九年排名全球第一。
这意味着,从研发积累与商业表现两个侧面,都呈现出同一个趋势:宁德时代已经不只是依靠单一产品参与竞争,而是在研发、制造与市场三个环节建立了相互支撑的能力。
过去,全球动力电池市场长期由中、日、韩企业共同竞争。如今,中国企业不仅在本土市场占据重要位置,也在全球供应链中不断扩大影响力。其中,宁德时代作为链主式企业,更是呈现出了较为明显的带动作用。
2025年,除宁德时代外,比亚迪、中创新航、国轩高科、亿纬锂能等中国企业也进入全球动力电池装车量前列。
其中,在动力电池维度,宁德时代以19,539件总量居国内第一,是第二名的2.2倍。近三年宁德时代动力电池专利申请12,084件,第二名仅4,384件,差距接近3倍,研发强度差距在扩大。
智慧芽的近十年专利统计同样呈现出中国企业“梯队进位”的趋势。亿纬锂能、蜂巢能源、国轩高科和比亚迪均进入全球主要电池企业近十年专利族申请量前十。与此同时,楚能新能源、海辰储能、瑞浦兰钧等企业也进入近十年榜单,显示中国电池产业的创新力量正在头部企业的带领下涌现更多新成绩。
当电池走到消费者面前,领先开始接受另一种检验
很长一段时间里,动力电池都是新能源汽车产业链中相对隐形的一环。
消费者知道自己买的是哪款车,却未必清楚车辆搭载了哪家企业的电池。电池的性能被整合进整车体验,品牌价值也往往被车企吸收。
但随着新能源汽车逐渐成为家庭出行的重要选择,电池的安全、寿命、续航与充电效率,开始更多地进入消费者的决策范围。
尼尔森IQ汽车团队发布的《2026年全球新能源车消费者研究报告》显示,全球受访者中,80%认同动力电池是决定新能源汽车安全性的关键因素,80%认为电池质量水平代表着整车质量水平;79%认为不同电池品牌之间存在显著的质量差异,另有79%表示,搭载知名优质电池品牌会显著提升购买意愿。
这也意味着,动力电池不再简单的成为汽车上的一个零部件。
当消费者开始区分不同电池品牌,电池企业的技术能力便有了更直接的市场表达方式。安全、寿命和续航这些原本属于电池体系的指标,开始影响消费者对整车的判断,也让电池品牌有机会在整车品牌之外建立自己的认知。
宁德时代在这方面已经呈现出较强的品牌优势。
根据报告,在海外市场,75%的受访者表示信任宁德时代,高于LG新能源的67%。在中国市场,39%的受访者表示“非常信任”宁德时代。报告还显示,37.1%的中国受访者表示,如果自己意向购买的车型没有搭载宁德时代电池,将放弃购买。
从这份结果来看,宁德时代已经不只是一个隐藏在整车内部的供应商名字。对于一部分消费者而言,它开始成为判断车辆质量与电池可靠性的参考因素。
从研发到制造,从市场份额到用户信任,宁德时代走在一个越来越宽广的道路之上。在动力电池行业,真正难以复制的优势,不是某一项技术或某一个数字,而是把技术持续转化为可靠产品、再把产品能力转化为市场信任的长期能力。
这才是宁德时代护城河的厚度所在。