2026年4月,一名来自旧金山的风险投资人来到深圳华强北。他随身带着美国机器人创业公司朋友开出的购物清单,要找人形机器人,也要找各种机器人零部件。整机可以安排运输,一些更小的组件则被直接装进行李,人肉带回美国。
他不是唯一一个这样做的人。据The Information报道,很多美国初创公司和投资机构都在不断派人往返中美,只为了背回各式各样的机器人零件。
三个月后,一股方向完全相反的力量从华盛顿袭来。
7月28日,美国联邦通信委员会(FCC)开始限制新的外国先进机器人设备进入美国市场。人形机器人、四足机器人以及符合条件的自主移动机器人都进入新的限制范围。美国官方给出的理由包括网络安全隐患和供应链漏洞等,同时明确希望借此推动机器人制造业回流美国。
华强北的背货客和华盛顿的禁令出现在同一年,勾勒出今天中美机器人竞争的现实:美国拥有全球最强的一批人工智能模型、芯片和机器人软件公司,其本土却难以获得一副更便宜、更易用的机器人“身体”,以至于有机器人研究者不得不跨越太平洋寻找。
为什么“身体”如此重要?
这副身体究竟重要到什么程度?
从市场规模看,人形机器人仍然远没有走到成熟阶段。全球技术市场研究机构Interact Analysis估算,2025年全球人形机器人生产量超过2万台,较2024年的不足2000台增长超十倍,中国厂商贡献了90%以上的产量。然而真正进入工厂、物流和服务等现实作业环境的产品只有约10%,大部分机器仍流向科研、数据采集和展示。Interact Analysis预计,大规模商业化拐点可能要到2032年以后。
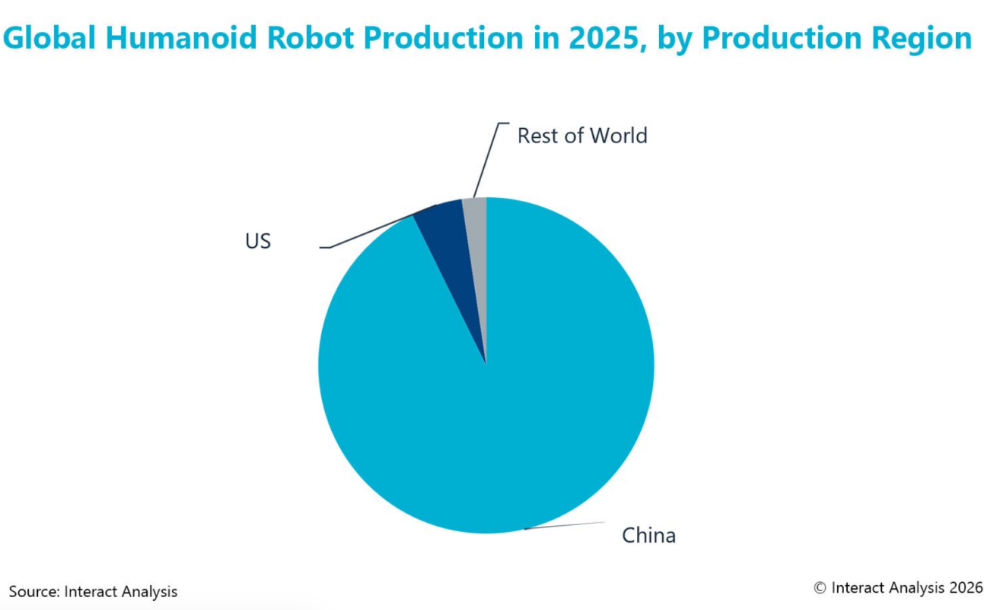
2025年中国厂商贡献了90%以上的人形机器人产量 | 图源:Interact Analysis
中国机器人进入美国的程度,尤其体现在更成熟的移动机器人领域。Interact Analysis的数据显示,全球移动机器人年出货量从2018年的约3万台增长到2025年的20万台以上。同期,中国厂商生产的移动机器人占美国已部署量的比例从约1%升至36%。
真正值得注意的变化,发生在商业化之前。如果今天九成左右的人形机器人还没有成为稳定的劳动力,那它们都去哪了?答案是科研和数据采集。
人形机器人催生了一种与传统工业设备不同的竞争方式。一台机器今天创造多少劳动产值固然重要,但谁的机器人被研究人员持续用于训练模型、测试算法和收集数据,同样可能塑造未来的产业格局。
2026年5月,英伟达给出了一个很有分量的信号。它发布了专门面向学术研究的Isaac GR00T Reference Humanoid Robot,希望把机器人从数据采集、仿真、训练一直到真实部署的开发流程整合起来。
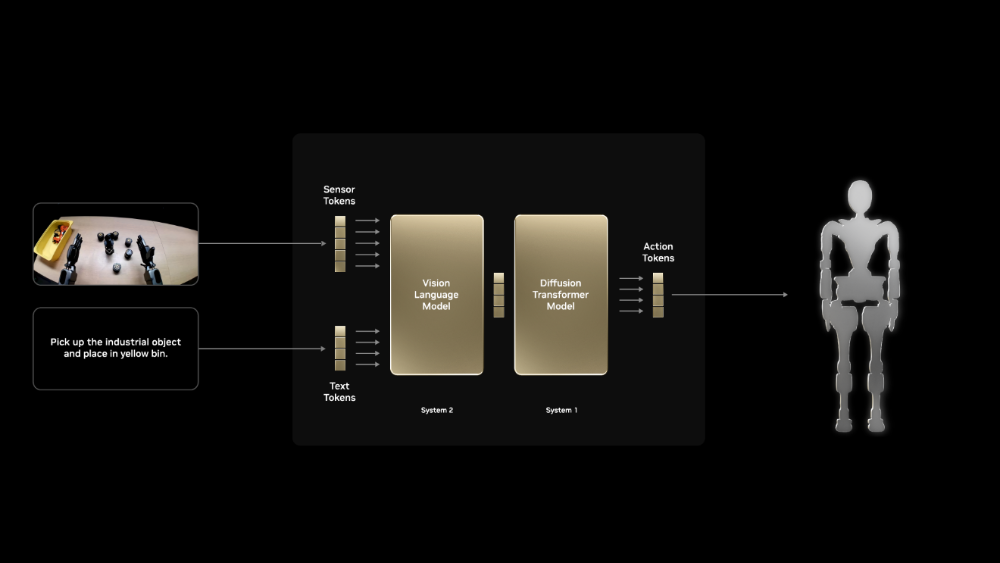
英伟达Isaac GR00T | 图源:英伟达
作为整套系统“身体”的人形机器人,英伟达选择了中国宇树科技的H2 Plus,再搭配Sharpa五指灵巧手。英伟达同时宣布继续支持价格更低的宇树G1,并称G1已经被全球领先研究机构的机器人研究人员和开发者广泛使用。
这件事的意义,远不止一家美国科技巨头公司采用了一款中国硬件。
英伟达正在搭建物理AI(Physical AI)的开发基础设施。研究人员可以采集机器人动作,在Isaac环境中进行模拟和训练,再用模型驱动机器人。英伟达选择宇树机器人作为参考硬件,意味着中国制造的机器人本体开始进入这套开发链条的底层。
这里出现了一个值得解释的概念:reference embodiment,可以理解为“参考本体”。
机器人研究最终需要一副真实身体。研究者开发一个新的控制算法,需要找机器人测试;训练一个能够看懂环境并执行语言命令的模型,也要把模型放到某一台机器上运行。如果某种机器人价格合适、容易采购、已有完善的仿真模型和软件接口,使用它的研究团队就会增加。研究成果公开之后,后续研究者又可以直接利用前人写好的控制程序、仿真环境和训练方法。
机器人的科研平台由此产生。
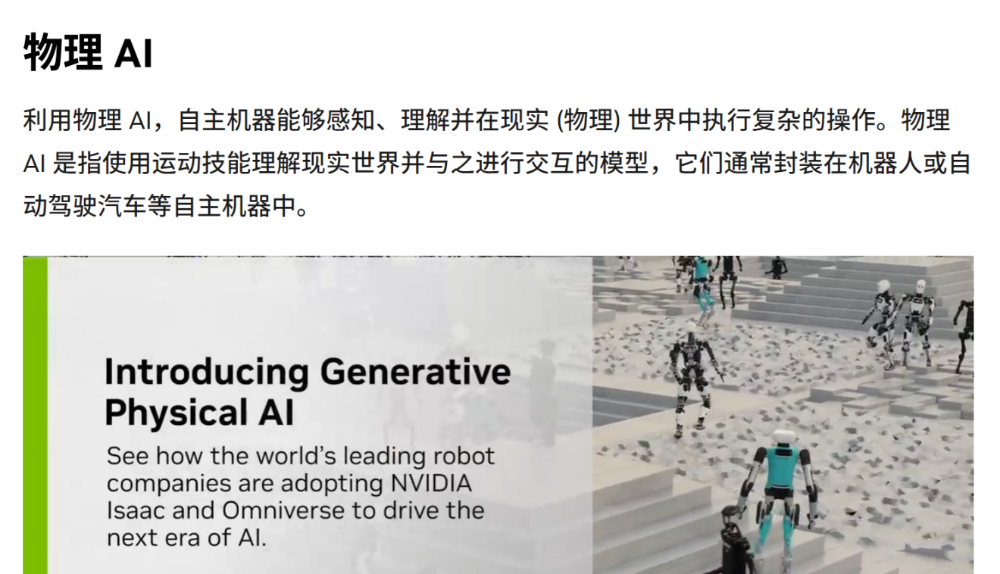
英伟达解释物理AI | 图源:英伟达
这种机制在机器人领域尤其重要,因为人工智能进入物理世界之后,数据和身体无法完全分离。
ChatGPT可以从互联网上读取数以万亿计的文字,机器人却没有规模相当的“动作互联网”。一个模型可以通过视频知道人类怎样拿杯子,却无法仅凭视频确定一台具体机器人应该怎样控制几十个关节。机械臂有多长、手指怎样闭合、关节能够输出多大扭矩、机器人移动时重心在哪里,这些都会改变最终的动作。
于是,物理AI面临一个很现实的成本:真实机器人时间非常昂贵。
每生产一段真实动作数据,就要占用一台机器。操作人员需要重置场景,失败以后要把机器人复位,电池会消耗,执行器会磨损,摔倒还可能造成维修。训练一台机器人在几百种环境中重复同一个动作,成本远高于把几百万张图片复制进GPU。
这也是近两年机器人学习研究的一条重要主线:尽量节约昂贵的真实机器人数据,通过模拟世界和人类演示数据把它放大。
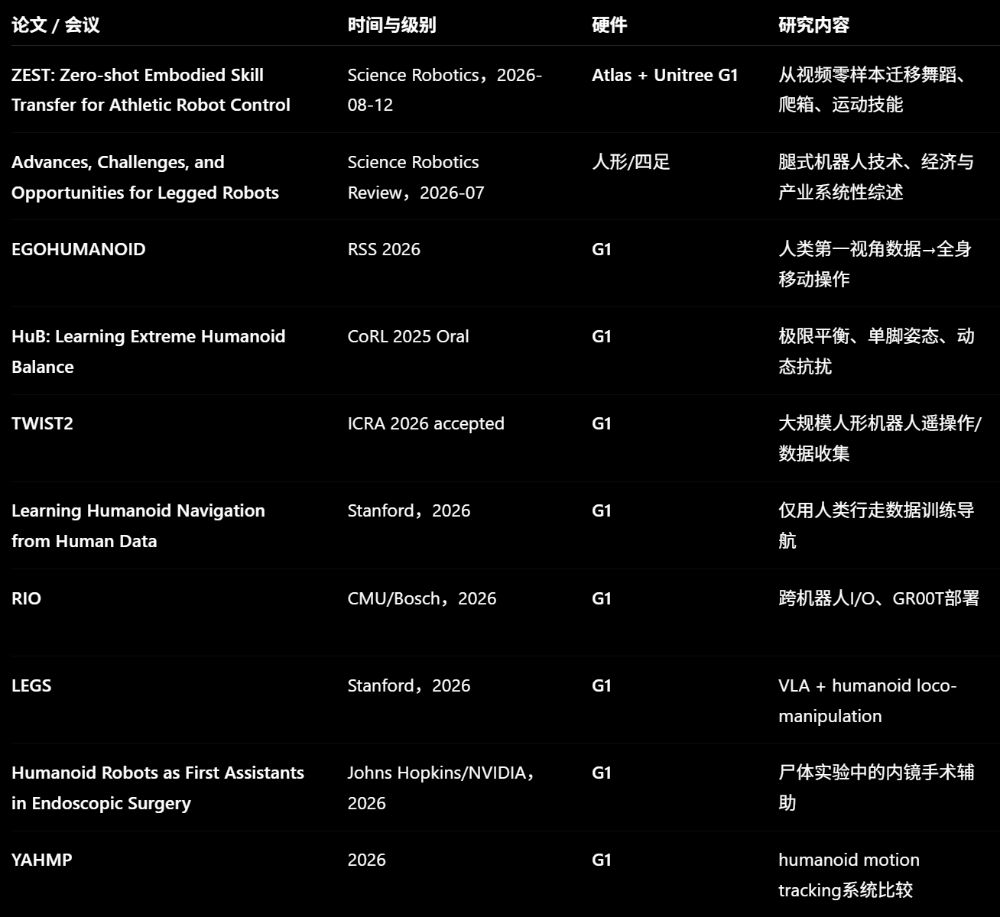
最近两年使用或讨论了宇树机器人的重要论文(部分)
研究者为何钟爱中国机器人?
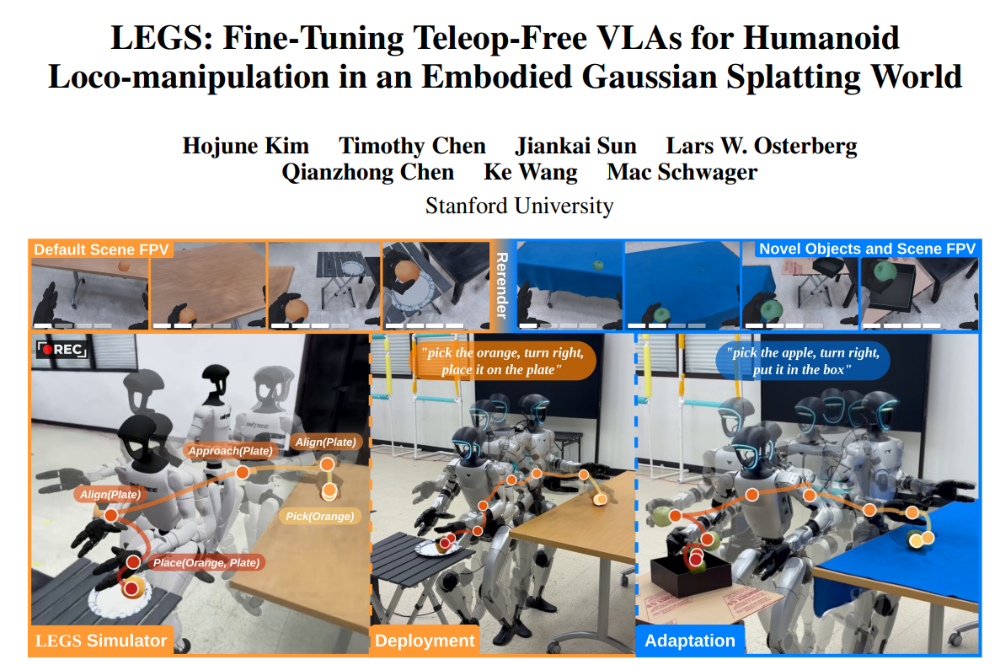
斯坦福大学今年发布了一个名为LEGS的框架,是专为人形机器人全身移动与操作(Loco-manipulation)设计的混合仿真框架。它旨在解决机器人具身智能领域的两大核心难题:数据收集难与仿真到现实迁移难。
研究团队把真实环境扫描成三维重建,在模拟器中自动生成机器人训练数据,再把学到的能力迁移回现实机器人宇树G1。他们用三种不同的机器人视觉—语言—动作模型进行了训练,最后在G1上完成了1110次评估实验。
论文测算,面对一个新的场景,传统真人遥操作需要超过1.5小时重新采集数据,使用LEGS生成同等数据只需要约0.1小时GPU时间,时间成本降低超过15倍。
英伟达也在做同一件事。其GR00T-Dreams系统利用生成式世界模型制造机器人训练数据。英伟达称,研究团队曾在36小时内生成足够的合成数据训练GR00T N1.5。如果依靠人工采集同等规模的数据,估计需要接近三个月。
这些研究揭示了机器人产业里一个很容易被销量掩盖的变量:机器人硬件的价格,会传导到AI模型的训练成本。
一台机器人越便宜,一个实验室就越容易购买多台。机器数量越多,可以同时进行的实验越多。真实世界数据增加以后,控制算法和AI模型会针对这副身体不断优化。围绕它形成的仿真模型、接口和工具,又会继续降低后续研究人员的使用成本。
硬件规模、数据规模和软件生态开始形成正循环。
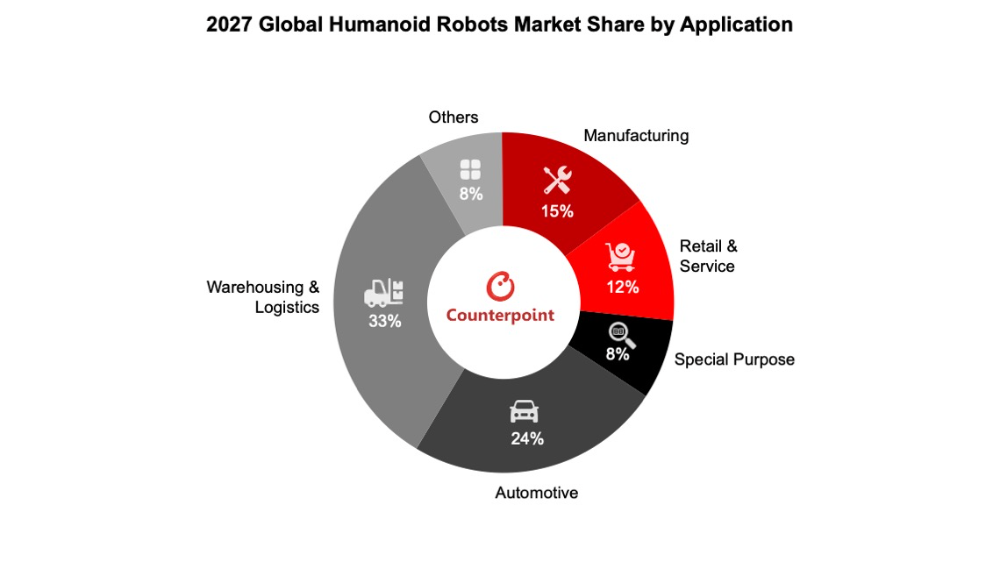
2027年人形机器人应用领域分布预测 | 图源:Counterpoint
德国墨卡托中国研究中心(MERICS)今年对具身智能供应链进行系统梳理,估计中国已经拥有全球人形机器人关键零部件供应链中约63%的主要企业。电池、视觉传感器、激光雷达、电机和多类执行机构可以直接借用中国电动车、消费电子和工业自动化产业多年形成的制造体系。
美国仍然拥有很强的基础研究优势。最近,路透社调查了四足机器人背后的一段技术历史。2010年至2020年,美国陆军研究实验室资助了一项长期机器人研究联盟,包括麻省理工学院(MIT)、宾夕法尼亚大学、波士顿动力(Boston Dynamics)、NASA喷气推进实验室等机构。研究人员解决了四足机器人轻量化执行器、腿部驱动和动态运动等一系列关键问题,并按照学术惯例公开发表结果。MIT后来推出的Mini Cheetah成为了现代小型四足机器人最重要的参考设计之一。
参与该研究的MIT工程师本·卡茨(Ben Katz)告诉媒体,在Mini Cheetah执行器设计公开后不到半年,他已经能在中国电商平台上看到类似的执行器出售。参与项目的另一名研究人员若昂·拉莫斯(Joao Ramos)认为,中国的机器人公司完成了难度较高的工程化工作,将这些思路转化为可以大规模制造的产品。
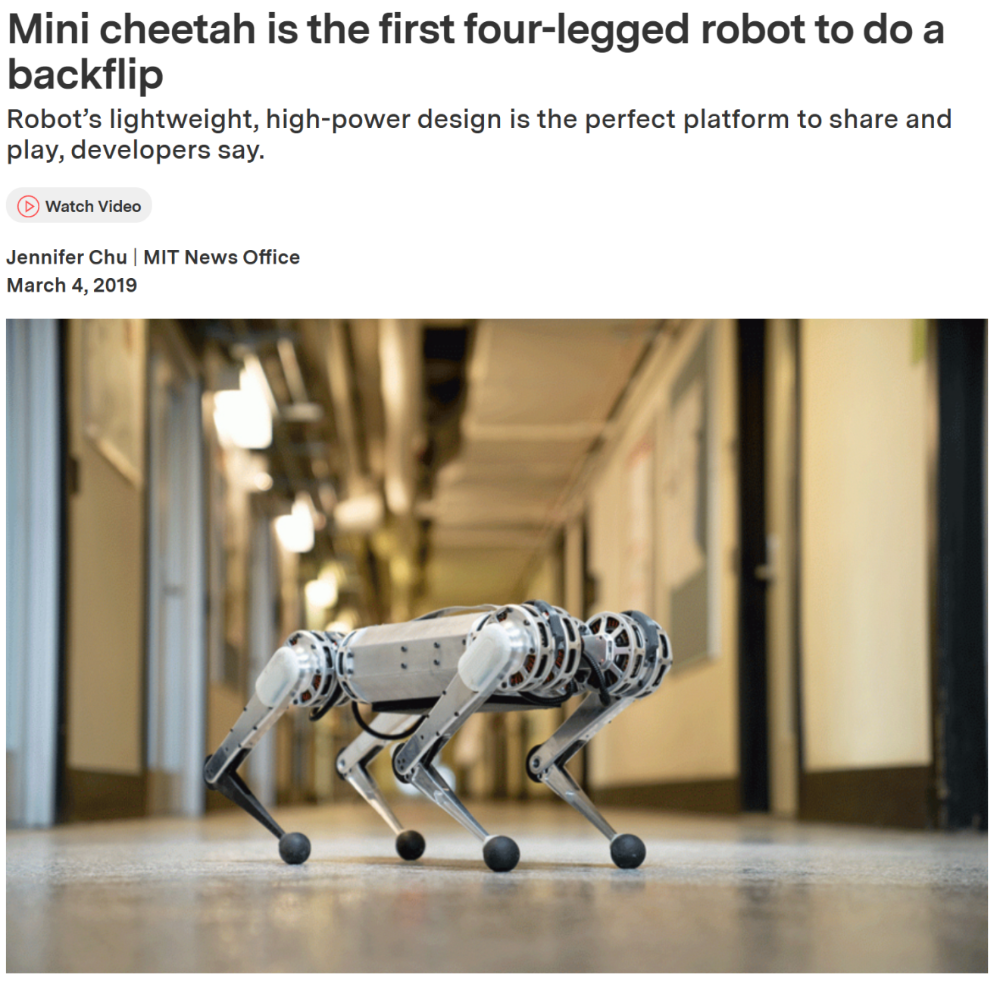
2019年关于MiniCheetah的报道 | 图源:MITNews
2025年,只宇树一家公司就出售了超过5000台人形机器人和约2.3万台四足机器人。美国本土根本没有企业达到类似规模。
可见,科学突破、工程实现和规模制造是三种不同能力。美国长期强在第一项,中国过去十年越来越擅长把第二项和第三项连接起来。一篇公开论文进入中国制造网络以后,可以快速找到电机、减速器、控制器、加工厂和整机公司,再经过市场竞争持续降低成本。
美国为何此时设限?
本文开篇华强北的故事,正是这个体系最微观的一面,中国控制着全球人形机器人关键供应链企业的很大一部分。美国一些公司在原型阶段可以通过中国中间商、小批量采购甚至员工背货解决零件问题。但真正进入几千台、几万台的量产阶段,这种方式显然无法持续。
这也解释了美国为什么选择现在开始设限。
如果只看商业应用,时机显得过早。全球一年只有两万多台人形机器人,真正进入现实生产的更少。等到机器人进入大规模工厂部署之后再调整供应链,企业面对的就不再只是更换采购商,而是已经积累的训练数据、软件接口、备件体系、维护经验和算法都可能绑定在某类硬件上。
机器人学习领域已经意识到这种绑定问题。
今天机器人研究的软件栈高度碎片化,大量代码与特定机器人、摄像头、夹爪和控制器绑定。另一个实验室即使想复现同一个AI模型,只要硬件不同,就可能被迫重新开展大量工程工作。目前已经有公司试图建立统一的软件层,让控制、遥操作、数据格式和模型部署能够更容易跨不同机器人迁移。
当然,宇树还远没有成为机器人领域的通用标准。研究界正在主动寻找跨机器人的通用模型和统一接口,未来一个AI模型从G1迁移到另一台人形机器人所需要的工作量可能越来越小。
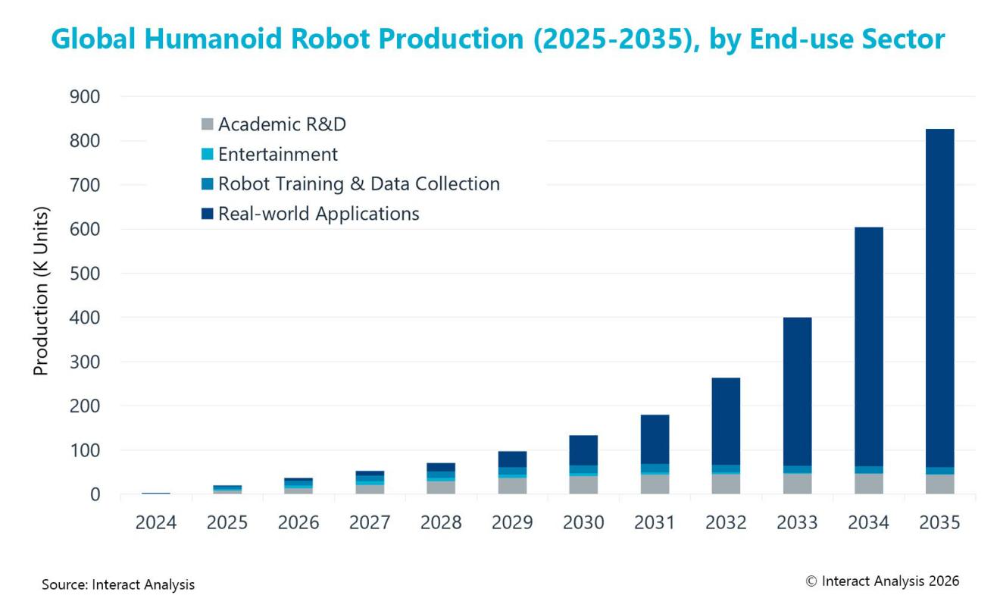
全球人形机器人产量预测(2025-2035) | 图源:InteractAnalysis
不过,参考本体也是很重要的角色。
成为参考本体能够获得宝贵的先发优势。一款机器人只要价格相对低、容易获得、性能稳定,并拥有大量现成的仿真、控制和AI工具,就可能成为研究人员验证新方法时优先考虑的机型。每一篇论文、每一个数据集和每一次模型适配,都在增加后来者选择它的理由。
英伟达选择宇树H2 Plus作为Isaac GR00T参考机器人,正是这种变化最值得关注的标志。
美国监管部门面对的是一个仍处在形成期的产业生态。FCC公开强调的是网络安全、潜在监控能力、关键基础设施和供应链风险。美国政府也希望借限制进口促进本土制造。
它发生的时间却非常有意思。机器人行业刚刚从“能不能造出来”进入“谁能把它做便宜、做稳定、让开发者大量使用”的阶段。美国政府选择在这个节点出手,说明它希望在市场规模真正爆发前按自己的方式重塑供应链——至少在美国本土重塑。
这种选择也伴随着现实代价。限制外国机器人进入美国,可以为Apptronik、Agility Robotics、波士顿动力等本土企业争取发展空间,却无法自动造出电机、执行器和传感器。美国机器人研究人员普遍认为,仅靠贸易壁垒不足以弥补制造能力差距。宾夕法尼亚大学工程学院院长维杰·库马尔(Vijay Kumar)对媒体表示,美国真正需要补上的还有资本、工业基础、技术工人和零部件供应链。
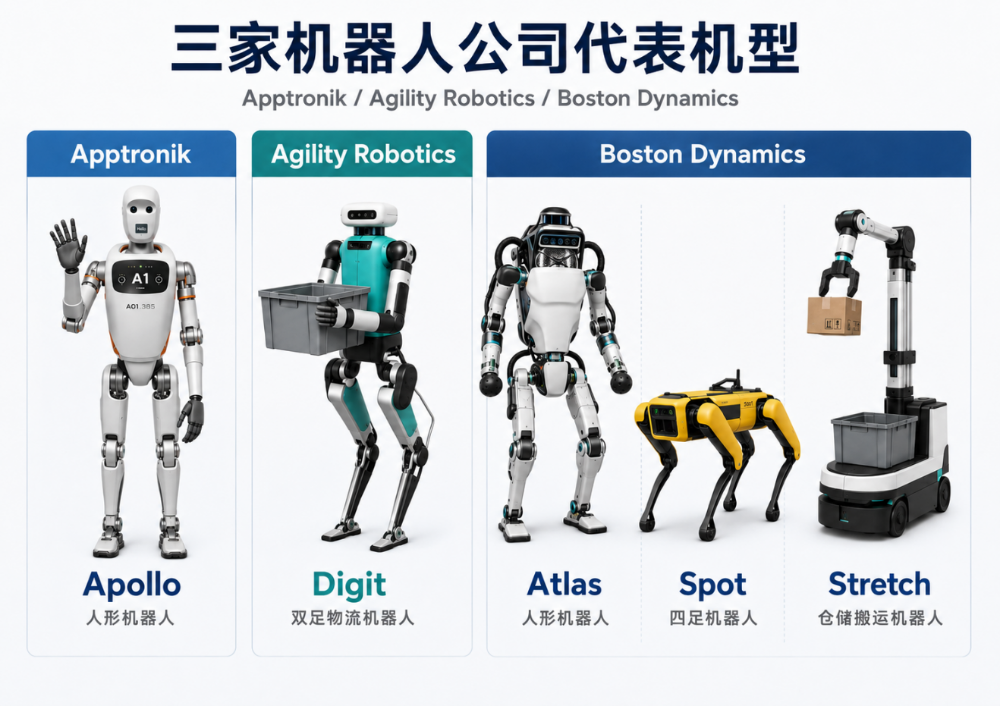
三家美国机器人公司的代表机型 | 图源:AI制作
这场竞争由此出现了一幅很少见的图景。
具身智能领域发展至今,现代机器人诸多核心运动控制理论起源于美国高校实验室,高端 AI 算力芯片与机器人基础模型开发平台,目前仍以美国企业为主导。中国制造业则能够以极致的效率生产执行器、电池、传感器和机械结构等零件,并以较低的成本大量生产机器人本体。
双方原本沿着科研、软件和制造优势自然连接在一起。美国现在试图重新切开它。
华强北那个塞满机器人零件的行李箱,因此是一个很好的隐喻。
人工智能过去十年的竞争发生在数据中心里,公司和国家争夺GPU、模型和训练数据。机器人把竞争带回物理世界。AI开始需要关节,需要手指,需要电机,也需要成千上万台可以反复摔倒、犯错、重新学习的真实机器。
人工智能第一次需要真正选择自己的身体,而中国已经成为这场选择的重要玩家。
一副足够便宜的身体,能够让AI多做一次实验;一万副身体,则会改变整个行业生产现实世界数据的速度;待到百万副身体之时,我们或许就将看到真正的行业领头羊。