随着人工智能和高性能计算芯片需求持续爆发,台积电正在加快先进制程产能扩张步伐。最新供应链消息显示,台积电计划在2027年进一步扩大2纳米和3纳米制程产能,其中2纳米的扩产速度将明显高于3纳米,预计到2027年年中,2纳米月产能将提升至约11万片晶圆,而3纳米月产能则达到约21万片。
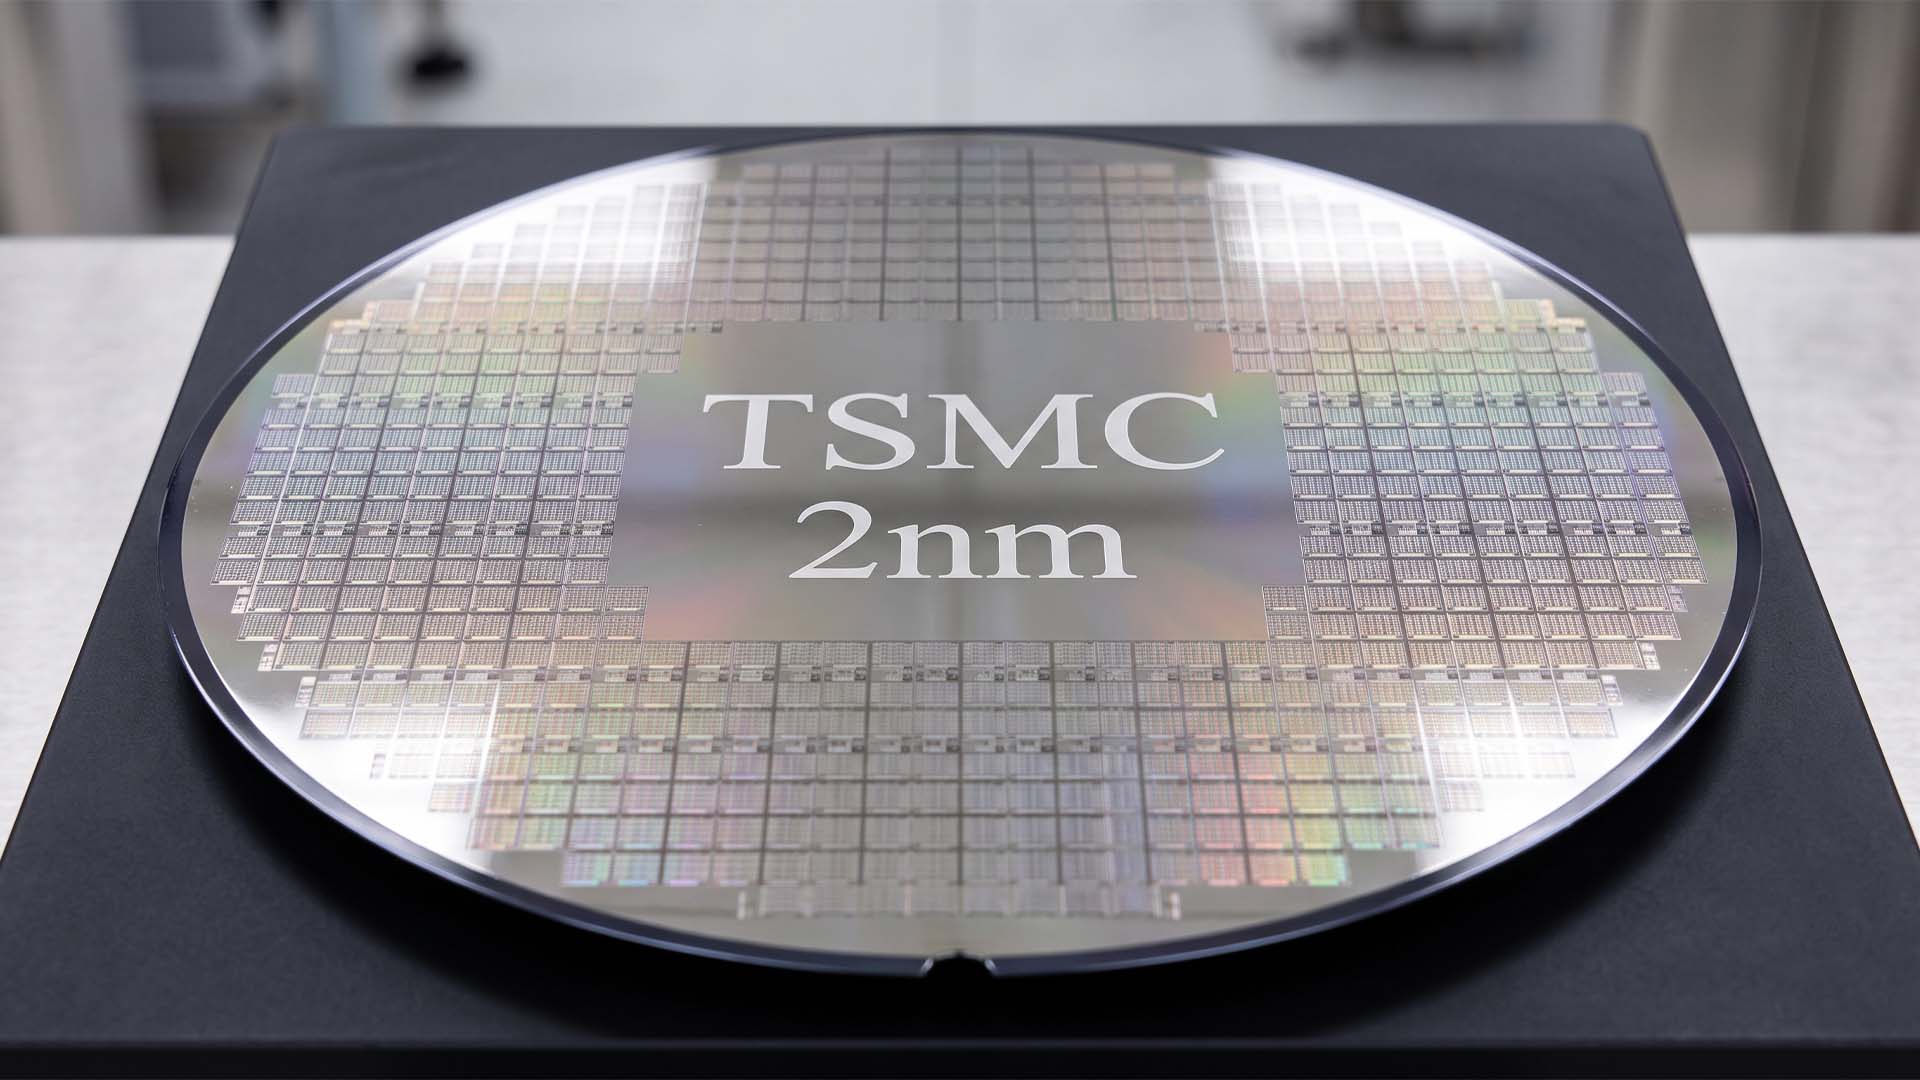
按照目前的规划,台积电截至2026年底的2纳米月产能预计约为9万片,3纳米月产能则达到约18万片。到了2027年年中,两种先进制程的产能分别提升至11万片和21万片,相比之下,2纳米产能增幅约为22%,3纳米则约为16%。
这意味着台积电正在明显加快2纳米制程的产能爬坡速度。虽然2纳米仍属于刚刚进入大规模生产阶段的新一代制程,但市场需求增长速度已经超过3纳米,使台积电不得不投入更多资源满足客户订单。
台积电2纳米制程已经在2025年第四季度正式进入高量产阶段,公司此前表示,该制程拥有良好的初期良率,并预计2026年将实现快速扩产。2纳米采用纳米片晶体管结构,是台积电继FinFET之后进一步推进晶体管架构演进的重要节点。
与此前的3纳米制程相比,2纳米最大的技术变化之一是从FinFET转向GAA,也就是环绕栅极晶体管结构。通过让栅极更加全面地包围沟道,可以进一步改善晶体管对电流的控制能力,并在性能、功耗和晶体管密度之间取得更好的平衡。
目前2纳米已经成为台积电未来几年最重要的先进制程之一。苹果被认为是首批采用台积电2纳米制程的主要客户之一,新一代iPhone所使用的高端芯片已经进入这一制程时代。随着苹果之外的其他大型芯片设计公司陆续转向2纳米,台积电预计将面临越来越大的产能压力。
AI芯片需求则是推动先进制程产能扩张的另一个关键因素。近年来,英伟达、AMD以及其他AI芯片厂商不断推出更复杂的加速器和高性能计算产品,这些产品需要采用最先进的制造工艺来提高计算性能,同时降低单位计算能力的能耗。
与3纳米相比,2纳米的产能规模目前仍然较小,但台积电显然希望尽快将其扩大到足以承接更多客户的水平。按照目前的规划,到2027年年中2纳米月产能将达到11万片,这一数字虽然仍低于3纳米的21万片,但两者之间的差距已经开始缩小。
与此同时,台积电并没有放缓3纳米的扩产。预计到2027年年中,3纳米月产能将达到约21万片。台积电正在台湾、台湾地区以外的多个生产基地扩大3纳米制造能力,其中美国亚利桑那州第二座晶圆厂也计划采用3纳米制程,并预计在2027年下半年开始量产。
台积电在台湾南部的生产基地同样正在增加3纳米产能。公司此前已经宣布将在台南科学园区增加新的3纳米晶圆厂,预计2027年上半年进入量产。此外,日本熊本第二座晶圆厂也计划采用3纳米制程,预计2028年开始量产。
美国亚利桑那州的先进制程布局则是台积电全球化生产战略的重要组成部分。除了第一座晶圆厂已经开始生产之外,第二座晶圆厂的建设也已经完成,并计划在2027年下半年开始3纳米量产。这将使台积电的3纳米供应能力进一步扩大,同时让部分先进芯片生产能够直接在美国完成。
为了进一步扩大3纳米产能,台积电还在台湾调整部分现有生产设备,将原本用于5纳米制程的设备转用于3纳米生产。通过这种方式,台积电无需完全依赖新建晶圆厂,也可以更快地提高先进制程晶圆产出。
这种产能调整也反映出芯片市场需求结构正在发生变化。过去几年智能手机市场增长放缓,部分入门和中端手机芯片对成熟制程的需求有所下降,而AI、高性能计算以及高端智能手机则持续增加对先进制程的需求。因此,将部分旧制程设备转换到更先进的节点,可以提高整个生产体系的资源利用效率。
台积电目前面临的不仅是晶圆制造产能压力,先进封装同样成为制约AI芯片供应的重要环节。由于AI加速器需要与HBM高带宽内存进行大规模集成,CoWoS等先进封装技术的需求近年来迅速增长。台积电也正在持续扩充先进封装产能,以避免晶圆制造能力增加后又受到封装环节限制。
未来几年,台积电的先进制程路线还将继续向更小节点推进。公司已经开始推进1.4纳米级别的A14制程,并计划在2028年实现量产。近期供应链消息甚至传出,台积电可能进一步提前1.4纳米制程的试产和量产时间,但具体时间表仍取决于晶圆厂建设和工艺开发进展。
与此同时,2纳米本身也不会停留在最初版本。台积电已经规划N2P等2纳米衍生制程,并进一步推出A16。N2P将在初代N2基础上进一步改善性能和功耗,而A16则引入台积电的Super Power Rail背面供电技术,更适合高性能计算以及信号路径复杂、供电密度较高的芯片。
从整个产业趋势来看,台积电目前正在形成一个由3纳米、2纳米以及未来1.4纳米组成的连续先进制程梯队。3纳米将在未来几年继续承担大规模先进芯片生产任务,而2纳米则会逐步成为旗舰智能手机处理器、AI加速器和高性能计算芯片的核心制造节点。
此次2纳米产能增长速度超过3纳米,也说明台积电正在根据市场需求重新分配资本和制造资源。预计到2027年,随着2纳米良率不断提高以及更多客户产品进入量产,这一制程的产能占比还会进一步增加。
如果目前的扩产计划顺利实施,到2027年年中,台积电每月将拥有约11万片2纳米晶圆和21万片3纳米晶圆的生产能力。对于正在经历AI基础设施建设热潮的全球半导体产业而言,这将显著扩大最先进逻辑芯片的供应规模,也将进一步巩固台积电在先进制程制造领域的领先地位。